来源:道是无
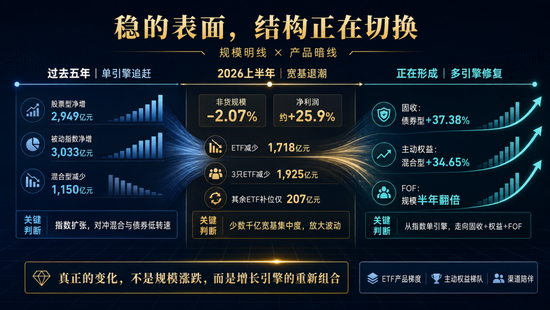
2026年上半年,全市场公募非货规模涨了6.18%。
看似涨声一片的背后,其实还是有显著分化的。
头部五家公募,易方达、广发、富国正增长,跌的是两家:南方−2.07%,华夏−13.51%。
也同在今年上半年,南方的净利润涨了25.86%。
有趣吧?
规模下降、利润提升,这是南方基金在财务指标这条明线上的表现。而更关键的变化,其实藏在南方底层的产品结构切换上,这是那条不易被察觉的演化暗线。
换句话说,在过去的五年里,南方基金的底层资产稳中求变,持续推进腾笼换鸟,在基本稳住了规模(微跌两个百分点)的同时,实现了利润的显著提升。
一句话概括,南方基金的特点,是货币和被动指数规模较大、固收补位,同时主动权益还需要积极追赶。
从上述这句话里,任意拆出一个点,都是很多基金公司正在面临的问题和挑战。
不信?你可以对照自己公司的情况看看,总有一条适合你。
今天我们就来解剖麻雀,围绕南方基金做一轮深入的拆解。
希望你能在这个过程中,在看到和南方相似挑战的同时,找到不一样的解法。
接下来,我们就从三个方面展开,一起看看:南方过去靠什么增长,最近这半年发生了什么重大的变化,以及下一步的挑战和应对策略是什么。
现在,一起出发。
一、看规模,被动指数基金,带着整体规模一路追赶
元股证券:ygzq.hk
我们先从五家头部公募的整体规模变化看起。
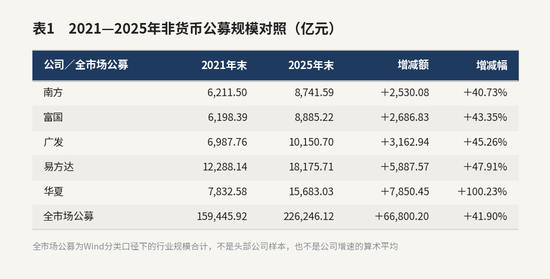
表面上看,最近这五年,南方基金四年增长40.73%,几乎踩在行业41.90%的平均线上,跟富国、广发和易方达的增幅也基本在同一水平。
但如果你把品类拆开,分析下一层的产品结构,就会发现情况并没有那么简单。
接下来,我们开始逐层下钻分析。
第一层下钻,看大类分化。
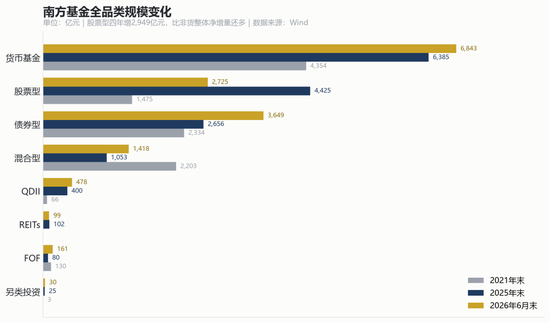
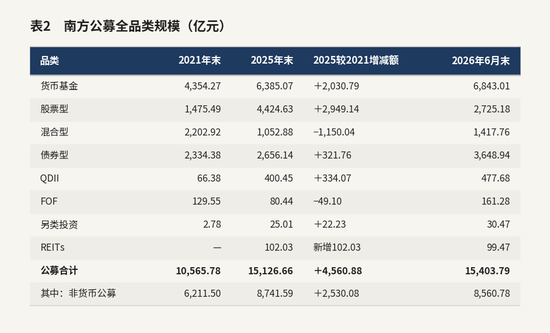
你发现玄机了吗?
南方基金股票型一个品类,就增加了2,949.14亿元,比非货整体的净增量2,530.08亿元还多。
也就是说,在这五年里,南方的非货规模增长,主要就是靠股票型基金拉动,对冲掉了混合型基金和FOF的跌幅。
第二层下钻,看同业比较。
只看南方一家,还不容易洞悉底层的驱力。
我们把广发和富国拉进来,一起跟全市场公募的做一下对照,建立参照系后,你就更清楚了。
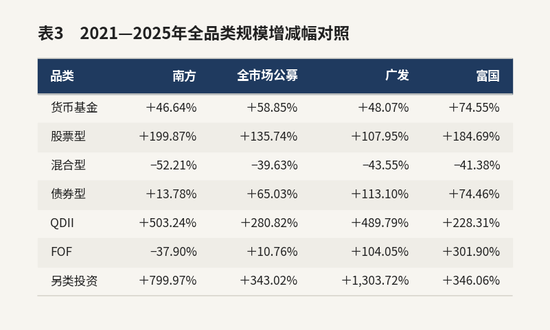
分品类看,我们主要看规模比较大的几个。
南方的股票型增速199.87%,比行业高64个百分点,也高于其余两家头部同业。
债券型增速13.78%,只有行业65.03%的五分之一,更是远低于广发的113.10%。
再看混合型,下跌52.21%,跌幅比行业深13个百分点,也比另外两家同业跌得更多。
如果把公募非货的增长比作一辆车的话,南方过去五年的增长,是用股票型基金这一个引擎的高速运转,来补偿混合型基金、债券型基金这两个引擎的低转速。
从结果来看,五年下来,南方的债券型基金,在全行业的规模份额,从2021年的3.48%下降到了2.40%。
正因为这种单引擎驱动的增长模式,到了今年上半年,当股票型基金增长乏力时,南方的整体规模就出现了大约两个百分点的下降。
然而,看到这里,情况还是不够清晰。
我们继续往下再拆一层。
第三层下钻,看单品类基金的结构分化。
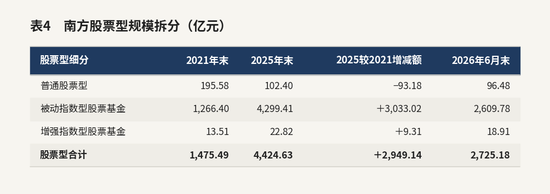
我们把股票型基金,按照普通股票型、被动指数型、增强指数型拆开来看。
你会发现,被动指数增加3,033.02亿元,比股票型整体的净增量还多;主动的普通股票型反而减少93.18亿元。
南方基金这五年非货规模增长,真正挑大梁的,是被动指数产品。
不过,这也不是南方一家的特例。
这几年,易方达、华夏的股票型基金,同期也分别增长了287.01%、199.06%。其中,被动指数产品的贡献是非常突出的。
看完了增长的板块,我们再来看下跌板块。
当我们同样用细分拆解的刀,来看下跌的混合型基金时,也会有不一样的发现。
有人说,南方基金混合型基金的规模下降,是主动权益退潮的典型表现。
这个判断对不对呢?
实际上,南方混合型减少的1,150.04亿,内部也有结构性的分化。
我们按二级分类拆开来看,偏债混合−535.16亿元,偏股混合−313.64亿元,灵活配置−288.43亿元,平衡混合−12.82亿元。
这就很清楚了,偏债混合这一个类别,就占了减量的46.5%。
所以,所谓“主动权益退潮”的说法,只能说对了一半。混合的含权产品是下跌了,但跌得最厉害的,是那批风险中低、很大程度上靠银行渠道铺量的偏债产品。
第四层下钻,看带来下跌和增长的重要单品。
先看混合型基金。
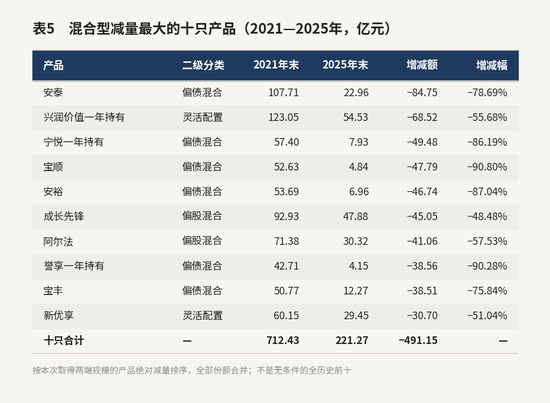
从上表可知,下跌的十只混合型基金里,有六只是偏债混合,合计减少305.82亿元。这批产品的降幅普遍在75%以上,远比偏股产品惨烈得多。
如今虽然南方的二级债基重新上量,但真的不能好了伤疤忘了疼。毕竟,上一轮偏债产品从五十亿、一百亿掉到不足十亿,这个冲击还是挺剧烈的。
后续,还是要在投研层面继续关注,比如,新旧产品的风险定位有没有区别、这轮增长的资金期限是不是更长、策略容量能不能撑住,等等。
当然,相比同业来看,混合型的老产品收缩,也不是南方一家的特例。
同期内,易方达蓝筹精选从676.23亿元降至310.21亿元(−54.13%),富国天惠精选成长从405.18亿元降至224.84亿元(−44.51%),广发科技先锋从183.91亿元降至94.54亿元(−48.60%),跌幅同样很大。
不过二者还是有些许区别的:南方跌幅更大一些。在行业混合型整体降39.63%的情况下,南方下降了52.21%。
我觉得在南方内部来说,还是要针对不同的产品线建立行业对标的考察指标,即便不纳入考核,也需要投研、市场和销售条线一起关注、改善。
再看增长的部分。
南方股票型基金的增量,高度集中在两只宽基身上。
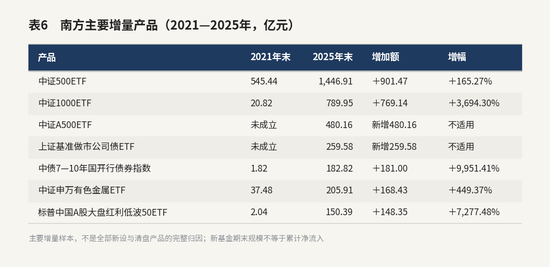
南方的中证500ETF和中证1000ETF,两只产品合计增加1,670.60亿元,相当于南方非货净增量的66.0%。
两只产品扛起非货增量的三分之二。
我们常说“盈亏同源”,在过去带来南方非货增长的ETF产品,在2026年上半年,也带来了剧烈的挑战。
后面的分析中你会看到,正是中证500ETF和中证1000ETF这两只产品,在近半年里流失了1,746亿元。
接下来,我们再看看债基的规模增长和内部结构变化。
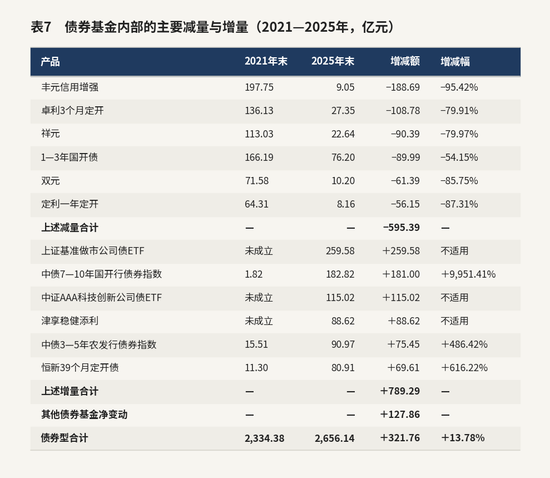
这张表里有个数字要重点关注。
两只2025年才成立的公司债ETF和科创债ETF,年末合计374.60亿元,已经超过债券品类四年的全部净增量321.76亿元。
把这两只新产品拿掉,其余债基四年合计净减少52.84亿元。
2025年,南方与富国、广发同批获得科创债ETF资格。
也就是说,南方债券业务这五年的增长,很大程度上靠新业务新产品带动,存量产品的造血能力是相对不足的。
通过新发上规模,是一种快速有效的手段,不过后续要考虑的,是客户和资金的留存。
这是摆在很多基金公司面前,共同的挑战。
我们再回到上表,选一只产品来看:中债7—10年国开行债券指数基金。
这只产品的持有人结构是个人66.64%、机构33.36%。
2024年,它从4.43亿元扩到225.60亿元,其中净申赎贡献211.53亿元,净值增长只贡献11.46亿元。
2025年,该产品规模又减少42.79亿元,其中净赎回40.15亿元。
这是个人投资者主导型产品的共性,钱来得快,去得也快。
这类产品的规模稳定性,很大程度上取决于个人投资者对久期和利率的理解,它需要基金公司和代销渠道一起做好投资者的陪伴和服务,不是一日之功。
二、看收入,货基和混合型基金,贡献了管理费收入的半壁江山
看完了规模的变化,我们再来看收入。
这里又有一个挺大的反差。
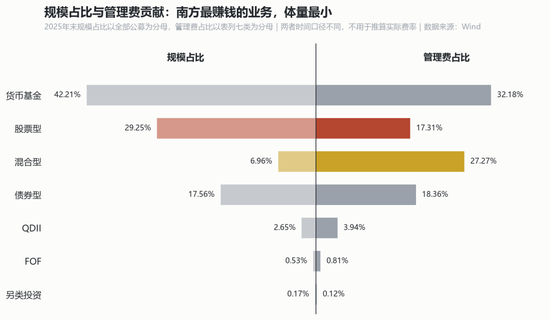
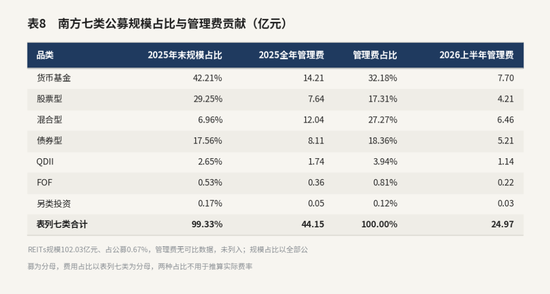
从上表可以看到,货币基金的管理费占比为32.18%,混合型基金27.27%,两者相加,一起贡献了南方基金公募管理费收入的59.45%。
考虑到混合型基金的规模占比只有6.96%,这个贡献可谓是非常巨大了。
对比之下,股票型基金占了29.25%的规模,却只贡献17.31%。
混合型基金,规模小、管理费贡献大;股票型基金,规模大、但管理费贡献少。
我们可以大致换算成费率来做对比,会更直观一些。
简单做个计算。管理费按日计提,对应的是期间日均规模,所以用年初年末的均值作分母,可得:2025年南方混合型的管理费率约1.13%,股票型约0.21%。
二者相除后可知,同样1块钱的规模,放在混合型能收到的钱,是放在股票型的5倍左右(其实主要是因为南方的股票型基金中,绝大部分是指数基金)。
看到这里,你会得到一个新的洞察:过去五年,南方基金的规模增量,更多体现在每块钱只收0.21%的业务上(股票型增加2,949.14亿元);同时,能收1.13%的业务下降了一半(混合型减少1,150.04亿元)。
这样的结果,就是规模的增长和管理费收入的增长,是按照不同的斜率绘制的曲线。
当然,话又说回来,南方基金自有它独特的禀赋在。
2026年上半年,货币和债券基金计提管理费合计12.91亿元,占七类合计的51.7%。这两类业务投入成本相对较低,利虽薄但量大,也算是一种独特的竞争优势。
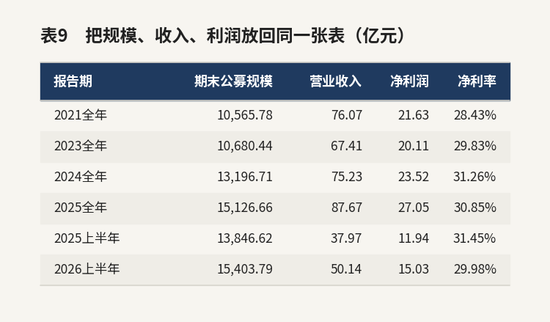
注:期末规模是境内公募,营业收入和净利润是全公司口径,里面还有专户、海外子公司等业务,两者不在同一个范围内。
上面这张表,我们顺着净利率那一列,竖着往下看。
2021年28.43%,2023年29.83%,2024年升到31.26%,2025年回落到30.85%,2026年上半年29.98%,同比降了1.47个百分点。年度口径的利率高点,出现在2024年。
从趋势上看,南方的净利率走势大致是先升后降。
这条曲线往上走的那几年,恰恰是行业普遍降费、南方产品结构持续变便宜的几年(被动指数基金持续增长),这一点在上一张表已经做过说明,南方的规模增量,更多体现在了每块钱只收0.21%的业务上。
规模扩张的产品,费率走低、变得便宜,同时利润率却是往上走的。
这两件事同时成立,只有一种可能:成本没有跟着规模一起扩张。
2026年上半年,是这条曲线第一次明确转向。营业收入同比涨32.05%,净利润涨25.88%,收入增速第一次比利润高。
站在外部视角看,成本控制的效果应该是已经释放完毕了,接下来,真正的挑战可能才刚刚开始。
未来,南方需要在收入贡献更高的混合型基金和主动权益型基金发力了。
三、看驱力,广发的结构最有启发
2026年上半年,全市场公募非货规模增长6.18%,南方下降2.07%。前五年南方的总量还能踩在行业的平均线上,今年相对压力第一次显露出来。
尤其是ETF规模减少1,717.66亿元,影响尤其明显。
老规矩,要找到答案,我们就下钻拆解分析。
第一层拆解,看大类。
按类型拆,股票ETF减少1,801.15亿元,债券ETF增加35.54亿元,跨境ETF增加44.76亿元,商品ETF增加3.19亿元。
很明显,全部净减量来自股票ETF。
第二层拆解,看主要变化单品。
接下来,再往下拆,重点看减量高度集中的单品。
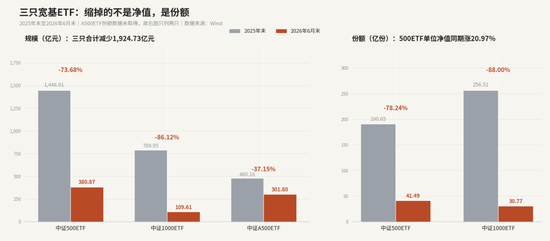
从上表可以看到,三只ETF合计减少1,924.73亿元,其余ETF净增加207.07亿元,两者相抵,就得到ETF整体减少的−1,717.66亿元。
第三层拆解,看单品变化主因。
南方的中证500ETF份额从190.65亿份降到41.49亿份(−78.24%),同期单位净值涨了20.97%;中证1000ETF份额从256.51亿份降到30.77亿份(−88.00%)。
从产品规模下降的原因看,主要是份额赎回导致的。
这种情况,基本是上半年的常态,收到宽基赎回冲击更大的南方同一个大股东的兄弟,华泰柏瑞,今天在这里就不展开了。
我们继续往下看,宽基规模下降的同时,是哪些ETF补位顶上来了?
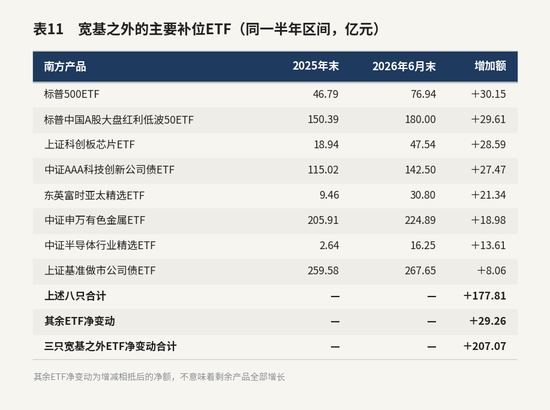
从上表可以看到,宽基之外全部ETF的增加额,加起来是207.07亿元,只相当于三只宽基减量的10.8%。
这是一个典型的结构性不对称问题。
一条线的两端,其中一头是千亿级的少数几只宽基ETF,另一头是其他几十亿级小型ETF——中间的几百亿级的过渡地带,基本是空白的。
我想这也是后续南方需要强化的地方,要把中等规模ETF产品的数量做起来。
再回到上表。
从补位ETF的构成来看,标普500、红利低波50、科创板芯片、科创债这四只合计增加115.83亿元,已经超过207.07亿元补位增加额的一半。其中,有科技主题,还有跨境、策略和债券工具。
换句话说,在偏小型的ETF产品内部,也存在着结构性的不对称问题。
从解决问题的角度考虑,一定要避免宽基规模降了就去冲科技的一根筋想法,还是要从自身禀赋和目标出发,合理评估这些策略和工具的需求来源、跟踪质量和策略容量。
最终,搭建出有梯度、成体系的ETF产品线。
第四层拆解,看对标同业。
接下来,我们一起看看,同样面对上半年ETF收缩的挑战时,五家头部公募的情况有何异同。
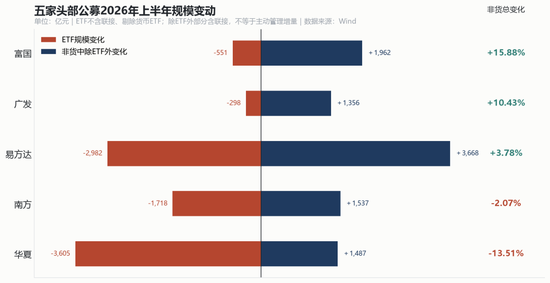
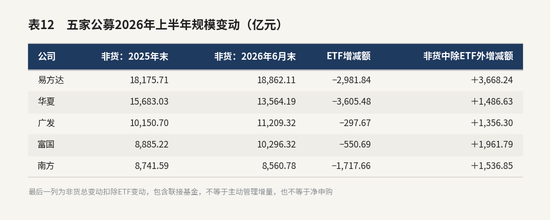
从上表可以看到,华夏是五家里过去几年增长最快的。非货增长100.23%,是行业41.90%的2.4倍,主要靠的就是ETF。2025年末,华夏ETF规模9,572.08亿元,占非货61.0%,五家最高,南方是47.7%。
今年上半年它跌回去的也最多。ETF减少3,605.48亿元,绝对额五家第一;非货其余部分只增加1,486.63亿元;非货总量下降13.51%。
把五家的承接覆盖率排一下,就形成了一个梯队:广发455.6%,富国356.2%,易方达123.0%,南方89.5%,华夏41.2%。
对南方来说,这是一枚硬币的两面。
一方面,89.5%的覆盖率只排第四,对冲的幅度还是不够;另一方面,南方ETF占非货比华夏低13个百分点,所以同样是宽基退潮,华夏降13.51%,南方非货只降2.07%,起到了一定的缓冲作用。
接下来,我们再看三家充分覆盖和对冲了ETF下降的头部公司:
富国靠债券型增加1,275.81亿元、混合型增加283.70亿元,其中二级债基从784.93亿元增至1,468.92亿元,创新科技一只产品,就从54.93亿元增至278.44亿元。
易方达靠债券型增加1,460.98亿元、混合型增加1,387.29亿元,二级债基增加878.87亿元,信息产业从79.96亿元增至211.44亿元。整体看,债券和混合都有大额增量。
相对来说,广发比其他几家又多了一层防护。除了债券增591.14亿元、混合增276.01亿元、QDII增182.49亿元,它的ETF还能做内部对冲:中证1000ETF、中证A500ETF分别减少270.43亿元、121.16亿元的同时,半导体材料设备ETF从14.79亿元增至116.10亿元,电力ETF从36.90亿元增至87.18亿元,纳斯达克100ETF从297.75亿元增至346.81亿元,三只合计增加约200.66亿元。
结果就是,广发ETF整体只降10.27%,远低于南方降41.19%的降幅。
在这一点上,广发是一个优秀的学习对象。
四、看趋势,顺着增量找方向:固收、主动权益和FOF
基于前文的分析,接下来南方的增量和布局方向也就渐渐付出水面了。
第一,先看固收类产品。
南方的债券型产品,上半年增加992.80亿元、增长37.38%,远高于行业的10.90%;行业规模份额回升到2.97%,不过仍低于2021年的3.48%,看起来还是有进一步增长空间的。
在其中,二级债基增加了562.94亿元,贡献了债券增量的56.7%。
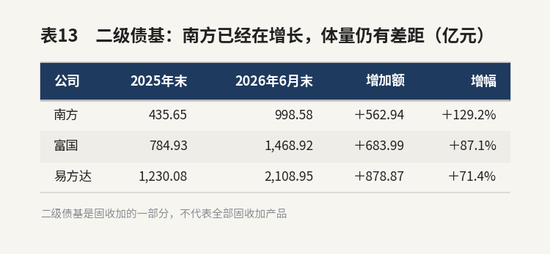
从上表来看,南方在三家里的体量最小,但增速却是最快的,并且看起来后续还有延续的趋势。
再进一步看单品。
晖元6个月持有债券,从18.82亿元增至118.23亿元,半年增长了99.41亿元。同期的头部公募表现也不错,易方达裕丰回报也增加176.72亿元。
有增长是好事。
但更好的事,是持续的增长。
我们在前面已经回顾了南方的发展历程,短短几年间,偏债混合就减少了535.16亿元。
而这轮增长是否可持续、调整之后多久再起来,其实都不好判断。
还是那句话,对于这种个人投资者占比极高的产品,非常需要公募和销售渠道做好协同才行。
第二,看主动权益基金。
南方的混合型产品,2025年末规模只有1,052.88亿元,却贡献了12.04亿元管理费。
到了2026年上半年,规模增长34.65%,也高于行业的26.98%水平。
信息创新从43.59亿元增至156.80亿元,半年增加113.21亿元,约相当于南方混合型净增量的31.0%,表现还是相当优秀的。很明显,即便面对富国创新科技、易方达信息产业这样的产品,南方也并不逊色。
实际上,南方更应该做的是在单点突破之外,搭建规模更有梯度、风格和策略更能适应行情变化的权益产品体系。
第三,看FOF基金。
南方FOF半年从80.44亿元增至161.28亿元,翻了一倍;广发、富国同期分别是258.21亿元、232.89亿元。
不过,南方的规模增速虽然追赶明显,但2025年FOF管理费只有0.36亿元,占七类合计0.81%。短期看,赚钱就不用太指望了。
接下来,南方在FOF基金的布局上,还是要继续在扩大银行渠道覆盖度的同时,持续验证产品与渠道需求的匹配度。
五、看南方,一个高利润率均衡型选手
看到这里,相信你心里对南方基金已经了自己的认知和判断。
如果用一句话来概括的话,我心目中的南方基金是这样的:它是一个高利润率均衡型选手,主要特征是:货币托底、指数扩张、固收补位、主动权益规模小而贡献大。
我相信很多人在看到“规模小而贡献大”这个词的时候,是很难把它与南方基金联系起来的。
实际上,这里说的规模小,指的是它的混合型产品,2025年末只占公募规模的6.96%;贡献大,指的是这6.96%的规模贡献了27.27%的管理费。
说来有趣,南方最赚钱的业务,恰恰是它体量相对较小的那块。
南方的这些特征,我们把它跟对标的同业放在一起时,会更加明显。
第一,看整体比较。
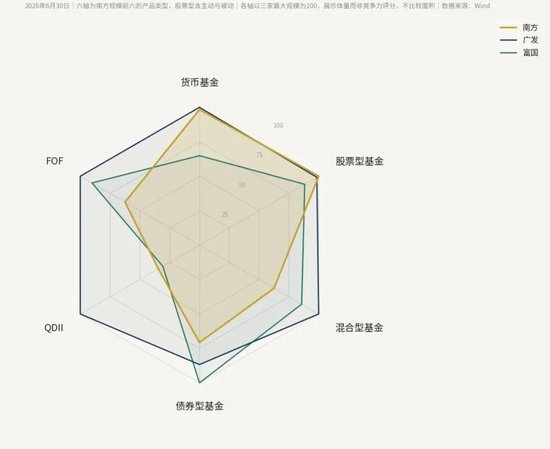
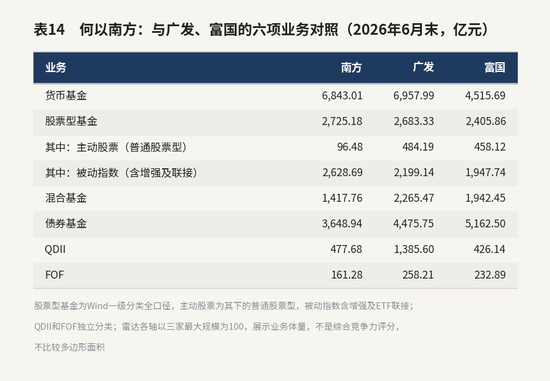
和广发比,南方的货币规模相近,股票型总量也基本打平(2,725.18亿元对2,683.33亿元),差距落在另外三条线上:债券少826.81亿元、混合少847.72亿元、QDII少907.92亿元。
这三项加起来少2,582.45亿元,而两家非货总规模的差距是2,648.54亿元。
也就是说,南方和广发之间的全部差距,97.5%就落在债券、混合、QDII这三条线上。
和富国比,南方货币多2,327.32亿元,债券却少1,513.55亿元、混合少524.69亿元。富国用一个小得多的货币盘子,撑起了更大的固收和主动业务。说实话,我觉得这是南方最该深入研究的一条增长路径。
第二,看股票型基金分拆。
结合上表,在股票型基金这一项还可以再往下拆一层来比对分析。
南方的2,725.18亿元股票型里,被动指数(含增强及联接)占2,628.69亿元,主动的普通股票型只剩96.48亿元,被动占比96.5%。
相比之下,广发2,683.33亿元里主动股票还有484.19亿元,被动占比82.0%;富国2,405.86亿元里主动股票458.12亿元,被动占比81.0%。
在股票型基金规模基本都是2500亿上下的情况下,南方基本是一条被动指数生产线,而广发、富国各自还留着一块近五百亿元的主动股票业务,在收入对内的收入贡献、对外的业务形象感知上,差别还比较大的。
第三,看主动权益比较。
在上述主动股票的基础上,再叠加上混合型基金,南方的主动权益总规模1,204.37亿元,大约是广发的47.5%、富国的52.1%。
嗯,赚钱的业务,还是可以在更多一点的。
六、看未来,三个必须直面的挑战
其实,完成了以上纵向的历史分析、横向的同业比对后,未来南方要进一步持续增长,接下来应对的挑战也就非常清楚了。
挑战一:把长期业绩转化成保有规模。
按2016年7月1日至2026年6月30日,复权单位净值增长率超过100%来筛选,南方旗下有31只基金入选,其中主动管理产品22只。
这批产品里,十年区间收益率最高的六只——高端装备456.57%、转型驱动420.70%、潜力新蓝筹366.38%、创新经济268.38%、新优享255.00%、核心竞争239.09%——到2026年6月末,规模合计只有90.15亿元。其中十年涨了4.6倍的高端装备,今天15.93亿元。
十年收益最高的六只基金,规模合计还不到百亿,真真是有点令人感到遗憾的。
如果看规模过百亿的单品,我拉了一下头部几家公募的数,如下表所示:
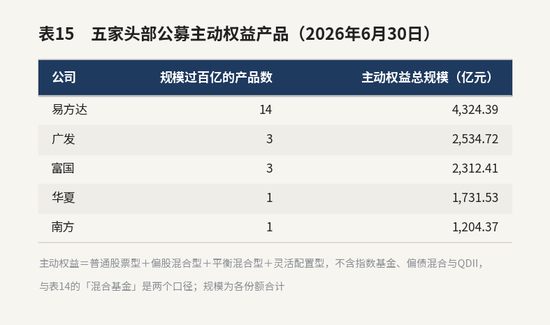
南方主动权益规模1,204.37亿元,约为易方达的27.9%。其中有一只百亿的主动权益基金。
但真正的挑战,不是追赶规模总量的差距,而是完善主动权益产品线的梯队。
先看产品的层面。
把南方主动权益里30亿元以上的产品全部列出来,共有8只:信息创新156.80亿元,然后就到百亿以下的成长先锋54.01亿元、绩优成长53.32亿元、兴润价值45.68亿元、创新驱动41.63亿元、军工改革34.39亿元、科创板3年定开34.22亿元、新优享33.94亿元。
简单比较一下,上面这八只产品中,第一名和第二名差2.9倍,第二到第八名全挤在33亿到54亿这个窄区间。
相对来说,易方达的梯度建设会更加完善,14只百亿产品,从278.44亿元一路排到110.07亿元,中间不断档。
再看人的层面。
南方百亿主动权益基金经理只有一位,易方达的14只百亿主动权益产品,由10位经理管理,其中4位各管2到3只百亿产品。
概括来说,南方不缺好赛道、好业绩,也不缺把一只产品做到百亿的能力。很大程度上,它缺的,或者说需要尽快补足的,是第二只、第三只百亿主动权益产品,以及能管好它们的第二位、第三位经理。
挑战二:把客户数转化成资产。
南方旗下,持有人户数超过100万的产品,大概有7只。
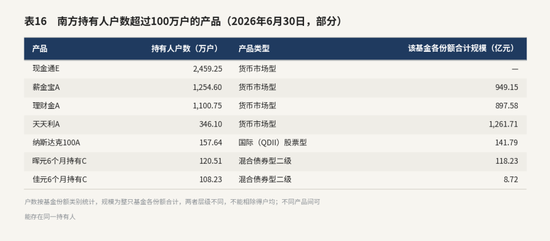
这份产品名单,可以一正一反说明两件事。
好的一面:南方完全有能力在货币基金之外做出百万级客户,这是一种非常强大的产品力和渠道力。纳斯达克100做到157.64万户,晖元和佳元这两只带6个月持有期的二级债基,也做到了120.51万户和108.23万户。
待改善的一面:客户触达到了,但交易资金还没有效转入。佳元有108.23万持有人,而整只基金只有8.72亿元,算下来,人均持仓不到810元。
同时,这份名单里一只主动权益产品都没有。南方旗下,主动权益里户数最多的新优享A,客户数是46.88万户,离百万户还有些距离。
当然,这也不是南方一家的情况。
富国稳健策略6个月持有A类,102.77万户对应整只5.35亿元;兴远优选12个月持有A类,100.83万户对应10.76亿元。
这也更说明,对头部公募来说,在充分提升客户规模的同时,客户的口袋深度还需要进一步挖掘。
挑战三:把牌照和授权资源转化成规模。
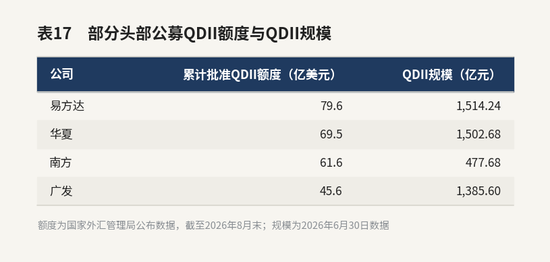
南方的累计批准QDII额度为61.6亿美元,在表中排第三。但这四家里,南方的QDII规模最小,大约只有广发的三分之一。而广发的QDII额度,比南方少了26%。
这种情况,在很多腰部的公募基金也有出现。
其实这中间是有很大经营空间的。
一方面是客户经营,通过稀缺的QDII额度,能够持续吸纳客户和资金进来,做大规模;另一方面,是渠道经营,配合渠道的经营目标,在约定的时点、以特定的产品形态、为渠道的目标客群提供QDII产品和服务,也是公募和渠道关系紧密的一个重要考察指标。
当然,在我看来,一件事是挑战,并不意味着一定是一个严重的问题。
今年的中报,第一次强制披露“盈利投资者数量占比”,覆盖成立满一年的主动股票型和混合型基金。
我们把挑战一中提到的几个十年高收益基金放进来一起看,你就会明白了。
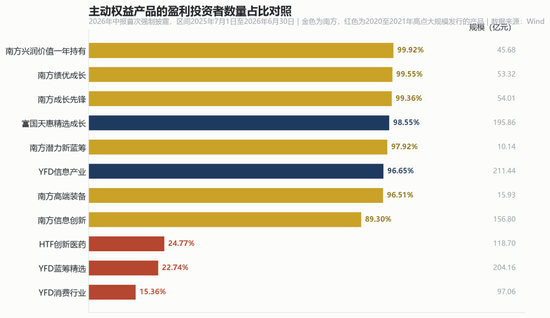
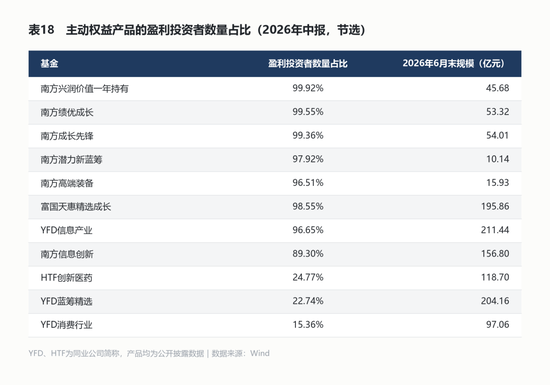
南方十只主要主动权益产品里,八只的盈利投资者数量占比在96%以上,未列入表中的信息创新89.30%、军工改革87.41%。
从投资者角度说,这些妥妥的都是好产品。
相比之下,表格最下方的三只同业主动权益产品,规模都已超百亿(或接近百亿),但盈利投资者数量占比的情况,却是不太理想的。
后三名身上,都有一个共同点,是时间节奏。客户基本都是2020到2021年,在各自赛道最热的时候大规模进入的。
后续一旦客户收益回正,赎回的概率还是比较高的。
此外,以上只是截至6月30日的数。如果拉长时间周期往后看,7月以后科技成长线整体回撤,南方成长先锋区间跌25.37%、兴润价值跌21.85%、信息创新跌27.83%。原先96%到99.9%的占比,到今天肯定会发生变化。这也说明,投资者盈利占比,是一个需要持续追踪的经营指标,无法毕其功于一役。
七、尾声
写到这里,本篇也快结束了。
说了那么多,如果要用一个字来概括南方的话,我认为是“稳”。
南方基金是一家稳到极致的公司。
它的利润稳,赚到了钱。除了2023年的短暂波动,几乎始终维持一种持续上行的走势;
它的客户稳,赚到了人。持有人数超过百万的产品有7只,其中超千万的产品有3只;
它的底盘稳,赚到了规模。货币规模占比最高,达到了42.21%,加上债基的17.56%,已经足以撑起南方的半壁江山;
如果要列举,还能写很多。
不过最重要的,是客户的盈利体验稳,十只主要主动权益产品里,八只的盈利投资者数量占比在96%以上。
南方让我很敬佩的一点,是作为一家老牌公募,在经历了这么多轮牛熊转换后,始终能调整策略和节奏,规模稳定的情况下,实现营收利润双增、利润跑赢营收。
这篇文章那么长的分析,其实也就是和你一起,层层抽丝剥茧,从公司整体到单品,一起看到,在表面的“稳”下面,南方稳中求进,积极推动产品结构调整和优化的努力。
股票配资门户入口真的很不容易。
祝福南方,也祝福所有的投资者朋友。
祝好运!
数据来源
1、规模与产品数据:Wind,除注明外统计时点为2026年6月30日
2、财务数据:南方基金股东上市公司定期报告及公开报道
3、申赎归因:南方丰元信用增强2022年年报、南方7—10年国开债2025年年报 4、盈利投资者数量占比:相关基金2026年中期报告
5、QDII额度:国家外汇管理局证券基金类机构QDII额度统计(截至2026年8月末)
本文为行业业务探讨,不代表任职机构意见,不构成任何投资建议,亦不构成对任何基金产品或基金经理的评价。过往业绩不代表未来表现。
MACD金叉信号形成,这些股涨势不错! 海量资讯、精准解读,尽在新浪财经APP
责任编辑:石秀珍 SF183证券公司配资
股票配资监察网提示:本文来自互联网,不代表本网站观点。